Domain ohne-heizkosten.de kaufen?
Wir ziehen mit dem Projekt
ohne-heizkosten.de um.
Sind Sie am Kauf der Domain
ohne-heizkosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohne-heizkosten.de kaufen?
Wer kann ohne Mwst kaufen?
Wer kann ohne Mwst kaufen? In der Regel können nur Unternehmen, die als Vorsteuerabzugsberechtigt gelten, die Mehrwertsteuer (Mwst) von ihren Einkäufen abziehen. Das bedeutet, dass sie die Mwst, die sie für Waren und Dienstleistungen zahlen, bei ihrer Umsatzsteuervoranmeldung geltend machen können. Privatpersonen hingegen müssen die Mwst in vollem Umfang bezahlen, da sie nicht vorsteuerabzugsberechtigt sind. Es gibt jedoch auch Ausnahmen, wie zum Beispiel den ermäßigten Steuersatz für bestimmte Güter und Dienstleistungen. Letztendlich hängt es also davon ab, ob man als Unternehmen oder als Privatperson agiert, ob man ohne Mwst kaufen kann. **
Ist brutto mit oder ohne MwSt?
Ist brutto mit oder ohne MwSt? Diese Frage bezieht sich darauf, ob der angegebene Preis bereits die Mehrwertsteuer enthält oder ob diese noch hinzugerechnet werden muss. Wenn ein Preis als "brutto" angegeben ist, bedeutet dies normalerweise, dass die Mehrwertsteuer bereits enthalten ist. Wenn jedoch nur der Nettopreis angegeben ist, muss die Mehrwertsteuer noch hinzugerechnet werden, um den Bruttopreis zu erhalten. Es ist wichtig zu wissen, ob die Mehrwertsteuer bereits enthalten ist, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu verstehen. Daher ist es ratsam, bei Unklarheiten immer nachzufragen, ob der Preis brutto oder netto ist. **


Ähnliche Suchbegriffe für MwSt
Top-Angebote
Produkte zum Begriff MwSt:
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
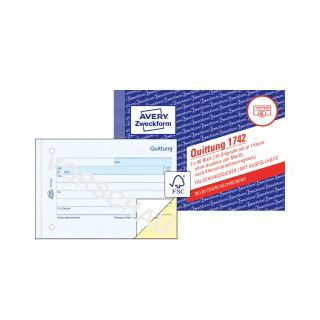
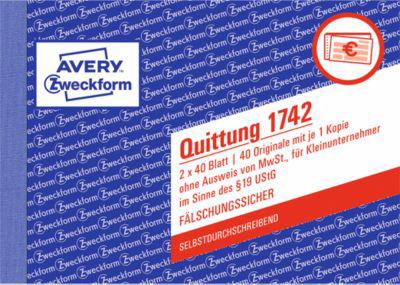
AVERY® Zweckform Quittung Kleinunternehmer, ohne MWSt. Nr. 1742* Von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * leichte, übersichtliche Organisation durch farbige Durchschläge * weiß/gelb * DIN A6 quer * Selbstdurchschreibend * VE: 2 x 40 Blatt4,75 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Sind Gutscheine mit oder ohne MWST?
Sind Gutscheine mit oder ohne MWST? Gutscheine sind grundsätzlich steuerlich neutral, da sie lediglich einen Wert repräsentieren, der später beim Kauf eines Produkts oder einer Dienstleistung eingelöst wird. Die Mehrwertsteuer wird erst beim tatsächlichen Kauf des Produkts oder der Dienstleistung erhoben. Das bedeutet, dass beim Einlösen des Gutscheins die Mehrwertsteuer auf den tatsächlichen Kaufpreis berechnet wird. Somit ist die Mehrwertsteuer nicht im Gutscheinpreis enthalten, sondern wird erst beim Einlösen des Gutscheins fällig. **
-
Sind Bruttopreise mit oder ohne MWST?
Die Frage "Sind Bruttopreise mit oder ohne MWST?" bezieht sich darauf, ob der angegebene Preis bereits die Mehrwertsteuer enthält oder ob diese noch hinzugerechnet werden muss. In der Regel sind Bruttopreise bereits inklusive Mehrwertsteuer angegeben, während Nettoreisepreise ohne Mehrwertsteuer ausgewiesen sind. Es ist wichtig, dies zu wissen, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung korrekt einschätzen zu können. Bei Einkäufen oder Buchungen sollte man daher immer darauf achten, ob es sich um Bruttopreise handelt oder ob die Mehrwertsteuer noch hinzukommt. **
-
Ist netto mit oder ohne MwSt?
Die Frage "Ist netto mit oder ohne MwSt?" bezieht sich auf den Preis eines Produkts oder einer Dienstleistung. Der Nettopreis ist der Preis ohne Mehrwertsteuer (MwSt), während der Bruttopreis den Preis mit Mehrwertsteuer beinhaltet. In vielen Ländern wird die Mehrwertsteuer auf den Verkaufspreis aufgeschlagen, sodass der Endverbraucher den Bruttopreis zahlt. Es ist wichtig zu wissen, ob ein Preis netto oder brutto angegeben ist, um Missverständnisse zu vermeiden und den tatsächlichen Preis korrekt zu berechnen. In geschäftlichen Kontexten ist es üblich, den Nettopreis anzugeben und die Mehrwertsteuer separat auszuweisen. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **

Ist der Listenpreis mit oder ohne MWST?
Ist der Listenpreis mit oder ohne MWST? Diese Information ist wichtig, um den tatsächlichen Preis zu verstehen, den Kunden letztendlich zahlen müssen. Wenn der Listenpreis ohne Mehrwertsteuer angegeben ist, müssen Kunden die Steuer hinzufügen, um den Endpreis zu berechnen. Andererseits bedeutet ein Listenpreis mit Mehrwertsteuer, dass die Steuer bereits im Preis enthalten ist und Kunden den angegebenen Betrag zahlen müssen. Es ist daher wichtig zu wissen, ob der Listenpreis inklusive oder exklusive Mehrwertsteuer ist, um Missverständnisse zu vermeiden und den genauen Preis zu kennen. **
Wann wird eine Rechnung ohne Mwst ausgestellt?
Eine Rechnung ohne Mehrwertsteuer wird in der Regel ausgestellt, wenn der Leistungsempfänger im Ausland ansässig ist und die Leistung dort steuerpflichtig ist. Dies betrifft vor allem grenzüberschreitende Dienstleistungen oder Warenlieferungen. Zudem können bestimmte Organisationen wie beispielsweise gemeinnützige Vereine oder diplomatische Vertretungen von der Mehrwertsteuer befreit sein. Es ist wichtig, dass die Voraussetzungen für die Steuerbefreiung genau geprüft und dokumentiert werden, da sonst Nachzahlungen und Strafen drohen können. In jedem Fall sollte vor Ausstellung einer Rechnung ohne Mehrwertsteuer eine rechtliche Beratung in Anspruch genommen werden, um mögliche Risiken zu vermeiden. **
Top-Angebote
Produkte zum Begriff MwSt:
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ohne Mwst kaufen?
Wer kann ohne Mwst kaufen? In der Regel können nur Unternehmen, die als Vorsteuerabzugsberechtigt gelten, die Mehrwertsteuer (Mwst) von ihren Einkäufen abziehen. Das bedeutet, dass sie die Mwst, die sie für Waren und Dienstleistungen zahlen, bei ihrer Umsatzsteuervoranmeldung geltend machen können. Privatpersonen hingegen müssen die Mwst in vollem Umfang bezahlen, da sie nicht vorsteuerabzugsberechtigt sind. Es gibt jedoch auch Ausnahmen, wie zum Beispiel den ermäßigten Steuersatz für bestimmte Güter und Dienstleistungen. Letztendlich hängt es also davon ab, ob man als Unternehmen oder als Privatperson agiert, ob man ohne Mwst kaufen kann. **
-
Ist brutto mit oder ohne MwSt?
Ist brutto mit oder ohne MwSt? Diese Frage bezieht sich darauf, ob der angegebene Preis bereits die Mehrwertsteuer enthält oder ob diese noch hinzugerechnet werden muss. Wenn ein Preis als "brutto" angegeben ist, bedeutet dies normalerweise, dass die Mehrwertsteuer bereits enthalten ist. Wenn jedoch nur der Nettopreis angegeben ist, muss die Mehrwertsteuer noch hinzugerechnet werden, um den Bruttopreis zu erhalten. Es ist wichtig zu wissen, ob die Mehrwertsteuer bereits enthalten ist, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu verstehen. Daher ist es ratsam, bei Unklarheiten immer nachzufragen, ob der Preis brutto oder netto ist. **
-
Sind Gutscheine mit oder ohne MWST?
Sind Gutscheine mit oder ohne MWST? Gutscheine sind grundsätzlich steuerlich neutral, da sie lediglich einen Wert repräsentieren, der später beim Kauf eines Produkts oder einer Dienstleistung eingelöst wird. Die Mehrwertsteuer wird erst beim tatsächlichen Kauf des Produkts oder der Dienstleistung erhoben. Das bedeutet, dass beim Einlösen des Gutscheins die Mehrwertsteuer auf den tatsächlichen Kaufpreis berechnet wird. Somit ist die Mehrwertsteuer nicht im Gutscheinpreis enthalten, sondern wird erst beim Einlösen des Gutscheins fällig. **
-
Sind Bruttopreise mit oder ohne MWST?
Die Frage "Sind Bruttopreise mit oder ohne MWST?" bezieht sich darauf, ob der angegebene Preis bereits die Mehrwertsteuer enthält oder ob diese noch hinzugerechnet werden muss. In der Regel sind Bruttopreise bereits inklusive Mehrwertsteuer angegeben, während Nettoreisepreise ohne Mehrwertsteuer ausgewiesen sind. Es ist wichtig, dies zu wissen, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung korrekt einschätzen zu können. Bei Einkäufen oder Buchungen sollte man daher immer darauf achten, ob es sich um Bruttopreise handelt oder ob die Mehrwertsteuer noch hinzukommt. **
Ähnliche Suchbegriffe für MwSt
-
AVERY® Zweckform Quittung Kleinunternehmer, ohne MWSt. Nr. 1742* Von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * leichte, übersichtliche Organisation durch farbige Durchschläge * weiß/gelb * DIN A6 quer * Selbstdurchschreibend * VE: 2 x 40 Blatt4,75 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
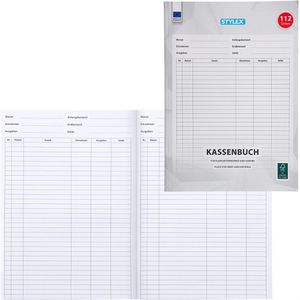
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist netto mit oder ohne MwSt?
Die Frage "Ist netto mit oder ohne MwSt?" bezieht sich auf den Preis eines Produkts oder einer Dienstleistung. Der Nettopreis ist der Preis ohne Mehrwertsteuer (MwSt), während der Bruttopreis den Preis mit Mehrwertsteuer beinhaltet. In vielen Ländern wird die Mehrwertsteuer auf den Verkaufspreis aufgeschlagen, sodass der Endverbraucher den Bruttopreis zahlt. Es ist wichtig zu wissen, ob ein Preis netto oder brutto angegeben ist, um Missverständnisse zu vermeiden und den tatsächlichen Preis korrekt zu berechnen. In geschäftlichen Kontexten ist es üblich, den Nettopreis anzugeben und die Mehrwertsteuer separat auszuweisen. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Ist der Listenpreis mit oder ohne MWST?
Ist der Listenpreis mit oder ohne MWST? Diese Information ist wichtig, um den tatsächlichen Preis zu verstehen, den Kunden letztendlich zahlen müssen. Wenn der Listenpreis ohne Mehrwertsteuer angegeben ist, müssen Kunden die Steuer hinzufügen, um den Endpreis zu berechnen. Andererseits bedeutet ein Listenpreis mit Mehrwertsteuer, dass die Steuer bereits im Preis enthalten ist und Kunden den angegebenen Betrag zahlen müssen. Es ist daher wichtig zu wissen, ob der Listenpreis inklusive oder exklusive Mehrwertsteuer ist, um Missverständnisse zu vermeiden und den genauen Preis zu kennen. **
-
Wann wird eine Rechnung ohne Mwst ausgestellt?
Eine Rechnung ohne Mehrwertsteuer wird in der Regel ausgestellt, wenn der Leistungsempfänger im Ausland ansässig ist und die Leistung dort steuerpflichtig ist. Dies betrifft vor allem grenzüberschreitende Dienstleistungen oder Warenlieferungen. Zudem können bestimmte Organisationen wie beispielsweise gemeinnützige Vereine oder diplomatische Vertretungen von der Mehrwertsteuer befreit sein. Es ist wichtig, dass die Voraussetzungen für die Steuerbefreiung genau geprüft und dokumentiert werden, da sonst Nachzahlungen und Strafen drohen können. In jedem Fall sollte vor Ausstellung einer Rechnung ohne Mehrwertsteuer eine rechtliche Beratung in Anspruch genommen werden, um mögliche Risiken zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.